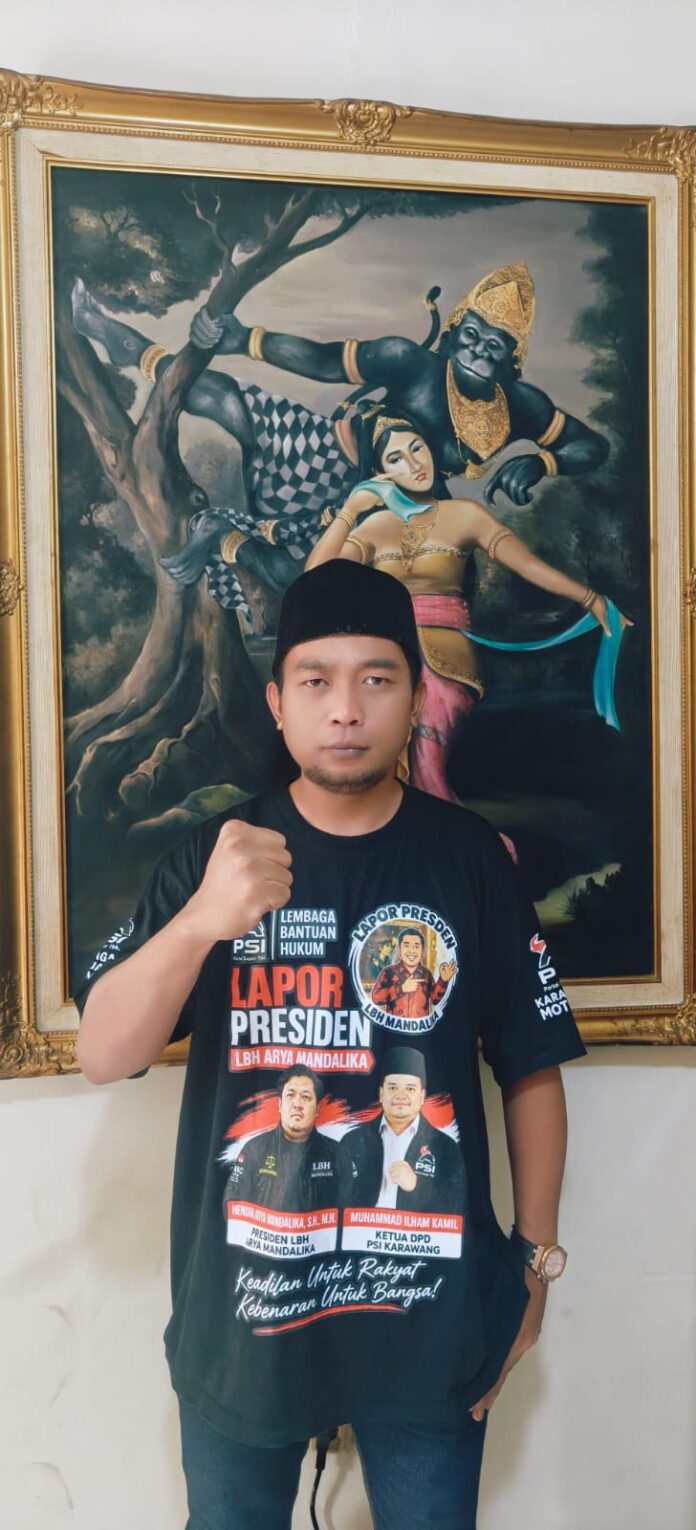
KARAWANG —Tinta Merah Click — Besarnya alokasi anggaran Bagian Kesejahteraan Rakyat (Kesra) Sekretariat Daerah Kabupaten Karawang Tahun Anggaran 2026 yang mencapai Rp93.069.544.760 menjadi perhatian Lembaga Bantuan Hukum (LBH) Arya Mandalika melalui Bidang Investigasi Tindak Pidana Korupsi. Besarnya anggaran yang bersumber dari keuangan daerah tersebut dinilai perlu diikuti dengan transparansi, akuntabilitas, pengawasan yang ketat, serta pertanggungjawaban yang dapat diuji berdasarkan ketentuan peraturan perundang-undangan.
Rd. Naledra Candra Sumirat mendesak Kejaksaan dan Badan Pemeriksa Keuangan (BPK) untuk melakukan penelaahan, evaluasi, dan pemeriksaan sesuai kewenangan terhadap pengelolaan anggaran Bagian Kesra Setda Kabupaten Karawang Tahun Anggaran 2026, khususnya atas perencanaan, pelaksanaan, penyaluran bantuan, realisasi belanja, serta pencapaian program selama periode Januari hingga Oktober 2026.
Menurut Naledra, perhatian terhadap anggaran Kesra bukan semata-mata didasarkan pada besarnya nilai pagu, melainkan pada pentingnya memastikan bahwa setiap rupiah uang rakyat benar-benar digunakan sesuai peruntukan, memiliki dasar administrasi yang sah, dapat dipertanggungjawabkan, dan memberikan manfaat nyata bagi masyarakat.
“Anggaran sebesar Rp93 miliar bukan angka yang kecil. Karena itu, masyarakat berhak mengetahui secara jelas program apa saja yang dibiayai, berapa anggaran setiap kegiatan, berapa yang sudah direalisasikan, siapa penerima manfaatnya, bagaimana mekanisme penyalurannya, serta apa hasil yang telah dicapai. Jangan sampai informasi yang beredar hanya sebatas angka pagu, sementara rincian pelaksanaan dan hasil programnya tidak dipahami secara memadai oleh masyarakat,” tegas Rd. Naledra Candra Sumirat.Pagu Anggaran Harus Dapat Ditelusuri hingga Pelaksanaan
LBH Arya Mandalika menilai bahwa informasi mengenai pagu anggaran merupakan titik awal untuk melakukan pengawasan, bukan akhir dari proses pertanggungjawaban. Nilai anggaran yang tercantum dalam dokumen perencanaan dan penganggaran harus dapat ditelusuri melalui dokumen pelaksanaan, transaksi keuangan, bukti pembayaran, laporan realisasi, serta keluaran dan manfaat program.
Oleh karena itu, Kepala Bagian Kesejahteraan Rakyat Setda Kabupaten Karawang, H. Aep Saepudin, SKM., M.I.P., diminta segera memberikan klarifikasi secara terbuka mengenai rincian program dan realisasi belanja Kesra selama Tahun Anggaran 2026.
Klarifikasi tersebut diperlukan untuk menjelaskan kesesuaian antara anggaran yang telah ditetapkan dengan pelaksanaan kegiatan di lapangan. Masyarakat juga perlu mendapatkan gambaran apakah setiap kegiatan telah dilaksanakan berdasarkan perencanaan yang sah, apakah penerima bantuan telah ditetapkan sesuai ketentuan, dan apakah bukti pertanggungjawaban atas penggunaan dana telah tersedia secara lengkap.
Menurut Naledra, penjelasan pejabat yang bertanggung jawab atas pelaksanaan program sangat penting agar tidak berkembang spekulasi di tengah masyarakat. Keterbukaan sejak awal juga dapat membantu membedakan persoalan administrasi, kekurangan pelaksanaan program, ketidakefisienan penggunaan anggaran, dan kemungkinan adanya penyimpangan yang memerlukan penanganan lebih lanjut.
“Kami meminta H. Aep Saepudin memberikan penjelasan berdasarkan dokumen dan data yang dapat diverifikasi. Berapa pagu setiap program, berapa realisasinya, apa saja kegiatan yang sudah dilaksanakan, siapa penerima manfaatnya, dan bagaimana hasil evaluasinya? Semua itu merupakan pertanyaan yang wajar dalam pengawasan penggunaan uang publik,” ujarnya.
Pemeriksaan Harus Mencakup Dokumen Perencanaan hingga Bukti Pertanggungjawaban Dalam pandangan LBH Arya Mandalika, pemeriksaan terhadap anggaran Kesra tidak cukup hanya melihat angka yang tercantum dalam APBD atau laporan realisasi secara umum. Penelusuran harus dilakukan secara menyeluruh, proporsional, dan berbasis dokumen agar dapat diketahui apakah proses penganggaran hingga pertanggungjawaban telah berjalan sesuai aturan.
Dokumen yang dinilai perlu ditelaah oleh instansi berwenang meliputi:
1. Dokumen perencanaan program dan kegiatan yang menjadi dasar pengalokasian anggaran.
2. Dokumen Pelaksanaan Anggaran (DPA), termasuk rincian pagu setiap program, kegiatan, dan subkegiatan.
3. Dokumen perubahan anggaran apabila terdapat perubahan APBD atau penyesuaian pelaksanaan anggaran.
4. Dokumen pelaksanaan kegiatan, termasuk kerangka acuan kerja, jadwal, target, dan indikator keberhasilan.
5. Dokumen pencairan dan pembayaran, bukti transaksi, kuitansi, serta dokumen pendukung lainnya sesuai jenis belanja.
6. Laporan realisasi anggaran yang menunjukkan perbandingan pagu, nilai realisasi, sisa anggaran, dan penjelasan atas selisihnya.
7. Dokumen penetapan penerima hibah, bantuan sosial, bantuan keagamaan, atau bentuk bantuan lain apabila terdapat alokasi dan penyaluran melalui Bagian Kesra.
8. Laporan pelaksanaan kegiatan, bukti penyaluran, dokumentasi, hasil verifikasi penerima, serta laporan pertanggungjawaban sesuai ketentuan yang berlaku.
9. Hasil monitoring, evaluasi internal, pengawasan Inspektorat, dan tindak lanjut atas temuan pemeriksaan apabila ada.
10. Data capaian kinerja yang menunjukkan hubungan antara besarnya anggaran, keluaran kegiatan, dan manfaat yang diterima masyarakat.
Naledra menegaskan bahwa penelusuran dokumen tersebut harus disesuaikan dengan jenis belanja dan kewenangan masing-masing pihak. Tidak seluruh dokumen atau transaksi dapat diperlakukan sama, sebab setiap jenis pengeluaran memiliki persyaratan administrasi dan pertanggungjawaban tersendiri.
Namun, prinsip dasarnya tetap sama: setiap pengeluaran uang daerah harus mempunyai dasar yang jelas, mengikuti prosedur yang berlaku, didukung bukti yang memadai, dan dapat dipertanggungjawabkan.
“Pemeriksaan jangan berhenti pada kelengkapan berkas di atas meja. Jika diperlukan dan sesuai kewenangan, perlu dilakukan pencocokan antara dokumen, transaksi, penerima manfaat, serta pelaksanaan nyata di lapangan. Dengan demikian, hasil pemeriksaan dapat memberikan gambaran yang objektif mengenai kepatuhan, efisiensi, efektivitas, dan kemungkinan adanya permasalahan dalam penggunaan anggaran,” tegasnya.
Landasan Hukum: Pengelolaan Keuangan Daerah Wajib Tertib dan Akuntabel Desakan evaluasi tersebut memiliki landasan pada peraturan mengenai pengelolaan keuangan negara dan daerah.
Pertama, Undang-Undang Nomor 17 Tahun 2003 tentang Keuangan Negara menempatkan pengelolaan keuangan negara dalam kerangka tanggung jawab penyelenggara pemerintahan. Keuangan daerah merupakan bagian dari keuangan negara yang harus dikelola sesuai prinsip tata kelola yang baik, dengan perencanaan dan pertanggungjawaban yang dapat diperiksa.
Kedua, Peraturan Pemerintah Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah mengatur tata kelola keuangan daerah, termasuk proses perencanaan, penganggaran, pelaksanaan, penatausahaan, pelaporan, pertanggungjawaban, dan pengawasan. Dengan demikian, pelaksanaan anggaran Kesra harus mengacu pada dokumen anggaran yang sah dan mengikuti prosedur yang ditetapkan.
Ketiga, Undang-Undang Nomor 15 Tahun 2004 tentang Pemeriksaan Pengelolaan dan Tanggung Jawab Keuangan Negara memberikan landasan bagi pemeriksaan pengelolaan dan pertanggungjawaban keuangan negara oleh BPK. Pasal 2 dan Pasal 4 mengatur lingkup pemeriksaan serta jenis pemeriksaan, yang mencakup pemeriksaan keuangan, pemeriksaan kinerja, dan pemeriksaan dengan tujuan tertentu.
Ketentuan tersebut relevan untuk menilai bukan hanya kewajaran laporan keuangan, tetapi juga aspek ekonomi, efisiensi, dan efektivitas pengelolaan anggaran sesuai tujuan pemeriksaannya.
Keempat, Undang-Undang Nomor 14 Tahun 2008 tentang Keterbukaan Informasi Publik menjadi dasar bagi masyarakat untuk meminta informasi publik yang dikuasai badan publik, dengan tetap memperhatikan pengecualian yang ditetapkan undang-undang. Informasi mengenai program pemerintah, alokasi anggaran, dan pelaksanaan kegiatan pada prinsipnya perlu dikelola secara transparan sesuai ketentuan keterbukaan informasi.
Atas dasar tersebut, LBH Arya Mandalika meminta Pemerintah Kabupaten Karawang memastikan bahwa informasi anggaran Kesra yang dapat diakses masyarakat tersedia secara jelas, mudah dipahami dan dapat dipertanggungjawabkan.
Keterbukaan ini tidak berarti seluruh data harus diumumkan tanpa batas. Informasi yang memang dikecualikan berdasarkan peraturan
perundang-undangan tetap harus dilindungi. Akan tetapi, pengecualian tersebut tidak boleh dijadikan alasan untuk menutup informasi anggaran publik yang seharusnya dapat diakses.
UU Pemberantasan Korupsi Menjadi Rujukan Jika Ditemukan Indikasi Penyimpangan LBH Arya Mandalika juga mengingatkan bahwa apabila dalam proses pemeriksaan ditemukan fakta yang mengarah pada dugaan tindak pidana korupsi, penanganannya harus dilakukan berdasarkan hukum dan alat bukti yang sah.
Rujukan utamanya adalah Undang-Undang Nomor 31 Tahun 1999 tentang Pemberantasan Tindak Pidana Korupsi sebagaimana diubah dengan Undang-Undang Nomor 20 Tahun 2001.
Pasal 2 ayat (1) UU Tipikor mengatur perbuatan melawan hukum yang memperkaya diri sendiri, orang lain, atau suatu korporasi yang dapat merugikan keuangan negara atau perekonomian negara. Sementara itu, Pasal 3 mengatur penyalahgunaan kewenangan, kesempatan, atau sarana yang ada karena jabatan atau kedudukan dengan tujuan menguntungkan diri sendiri, orang lain, atau korporasi, yang dapat merugikan keuangan negara atau perekonomian negara.
Penerapan pasal-pasal tersebut harus didasarkan pada pemenuhan unsur tindak pidana dan pembuktian sesuai hukum yang berlaku. Besarnya pagu anggaran, adanya perbedaan antara rencana dan realisasi, atau ketidaklengkapan administrasi semata tidak otomatis membuktikan terjadinya korupsi.
Meski demikian, apabila pemeriksaan menemukan bukti yang relevan, seperti pengeluaran yang tidak didukung pelaksanaan kegiatan, laporan pertanggungjawaban yang tidak sesuai fakta, penyaluran bantuan yang menyimpang dari ketentuan, atau dugaan penyalahgunaan kewenangan yang memenuhi unsur pidana, temuan tersebut patut ditindaklanjuti oleh aparat berwenang sesuai prosedur hukum.
“Kami tidak ingin mendahului hasil pemeriksaan dan tidak menyatakan siapa pun bersalah. Akan tetapi, apabila terdapat indikasi penyimpangan yang didukung data dan bukti, maka harus ditindaklanjuti secara profesional. Hukum harus berlaku sama bagi setiap pihak, tanpa melihat jabatan ataupun kedudukannya,” kata Naledra.
Kejaksaan Diminta Menelaah Laporan dan BPK Memeriksa Sesuai Kewenangan
LBH Arya Mandalika meminta Kejaksaan untuk menelaah informasi dan pengaduan masyarakat yang disertai data pendukung mengenai pengelolaan anggaran Kesra. Apabila ditemukan indikasi awal yang relevan, penanganan selanjutnya diharapkan dilakukan sesuai kewenangan, mekanisme hukum, dan standar pembuktian yang berlaku.
Sementara itu, BPK diharapkan mempertimbangkan pemeriksaan sesuai program dan kewenangannya terhadap pengelolaan serta pertanggungjawaban keuangan daerah. Pemeriksaan tersebut dapat diarahkan untuk menilai kepatuhan terhadap peraturan, kewajaran pertanggungjawaban, dan aspek kinerja sesuai ruang lingkup pemeriksaan yang ditetapkan.
Inspektorat Kabupaten Karawang juga diharapkan menjalankan fungsi pengawasan internal pemerintahan, termasuk menelaah kepatuhan administrasi, menilai pengendalian internal, serta memastikan tindak lanjut atas temuan apabila terdapat kekurangan atau penyimpangan.
Naledra menekankan bahwa koordinasi antarinstansi harus tetap menghormati batas kewenangan masing-masing. Pemeriksaan keuangan oleh BPK, pengawasan internal oleh Inspektorat, dan penanganan dugaan tindak pidana oleh aparat penegak hukum merupakan proses yang memiliki fungsi dan prosedur berbeda.
“Kami mendorong agar persoalan ini tidak berhenti pada pernyataan atau klarifikasi lisan. Jika ada dokumen yang perlu diperiksa, lakukan pemeriksaan. Jika terdapat kekurangan administrasi, tindak lanjuti sesuai aturan. Jika ditemukan bukti yang mengarah pada tindak pidana, proses sesuai hukum. Tujuannya agar pengelolaan keuangan daerah benar-benar bersih, transparan, dan bermanfaat bagi masyarakat,” ujarnya.
Klarifikasi H. Aep Saepudin Dinilai Penting untuk Menjawab Pertanyaan Publik Sebagai pejabat yang disebut dalam kaitan dengan pelaksanaan program Bagian Kesra, H. Aep Saepudin, SKM., M.I.P., diharapkan memberikan penjelasan mengenai pelaksanaan anggaran selama 2026.
Klarifikasi tersebut diharapkan mencakup rincian program dan subkegiatan, besaran anggaran masing-masing, realisasi belanja hingga periode pelaporan terakhir, hambatan pelaksanaan, mekanisme penyaluran bantuan, serta capaian kinerja yang telah diperoleh.
Apabila terdapat perbedaan antara pagu dan realisasi, penjelasan juga diperlukan mengenai penyebabnya, apakah karena kegiatan belum berjalan, proses administrasi masih berlangsung, terdapat perubahan rencana yang sah, atau faktor lain yang dapat dijelaskan melalui dokumen resmi.
Khusus untuk belanja hibah dan bantuan sosial apabila memang terdapat alokasi pada program terkait, masyarakat perlu memperoleh informasi mengenai mekanisme pengajuan, kriteria penerima, proses verifikasi, dasar penetapan, realisasi penyaluran, dan pertanggungjawaban sesuai ketentuan masing-masing jenis bantuan.
Transparansi tersebut diharapkan tidak hanya membantu masyarakat memahami penggunaan anggaran, tetapi juga memberikan kesempatan kepada pihak yang bertanggung jawab untuk menyampaikan penjelasan secara proporsional berdasarkan fakta.
LBH Arya Mandalika menyatakan bahwa hak jawab dan klarifikasi merupakan bagian penting dari pemberitaan yang berimbang. Oleh karena itu, penjelasan resmi dari H. Aep Saepudin dan pihak Pemerintah Kabupaten Karawang perlu dihimpun serta diverifikasi sebelum ditarik kesimpulan lebih lanjut.
Pengawasan Publik Bukan Tuduhan, Melainkan Bagian dari Kontrol Demokratis
Naledra menegaskan bahwa pengawasan terhadap anggaran pemerintah merupakan bagian dari kepentingan publik. Masyarakat memiliki kepentingan untuk mengetahui apakah uang daerah digunakan secara tepat, apakah program berjalan sesuai tujuan, dan apakah hasil yang dijanjikan benar-benar dirasakan oleh masyarakat.
Menurutnya, program kesejahteraan rakyat seharusnya memberikan manfaat yang nyata. Karena itu, ukuran keberhasilan tidak cukup hanya berupa besarnya anggaran yang terserap, tetapi juga harus memperhatikan kualitas pelaksanaan, ketepatan sasaran, kepatuhan pada ketentuan, serta dampak program bagi masyarakat.
Anggaran yang besar harus diikuti hasil yang sepadan. Apabila terdapat program yang belum terlaksana atau hasilnya belum tercapai, pemerintah perlu memberikan penjelasan yang dapat diuji. Sebaliknya, apabila seluruh kegiatan telah dilaksanakan dengan benar dan sesuai ketentuan, dokumentasi serta laporan yang transparan akan membantu menjawab pertanyaan publik.
“Bagi kami, keterbukaan bukan ancaman bagi pejabat yang bekerja sesuai aturan. Justru keterbukaan akan melindungi pejabat yang menjalankan tugas dengan benar sekaligus membantu mengungkap apabila memang ada persoalan. Jangan sampai pengawasan publik dianggap sebagai tuduhan, sebab yang kami dorong adalah pemeriksaan berbasis data dan pertanggungjawaban berdasarkan hukum,” tegas Naledra.
LBH Arya Mandalika Tegaskan Tidak Mendahului Hasil Pemeriksaan
LBH Arya Mandalika kembali menegaskan bahwa desakan pemeriksaan terhadap anggaran Kesra Setda Kabupaten Karawang Tahun Anggaran 2026 bukan merupakan kesimpulan bahwa telah terjadi tindak pidana korupsi. Sampai terdapat hasil pemeriksaan dan bukti yang memadai, seluruh pihak tetap harus diperlakukan secara adil dan tidak boleh dinyatakan bersalah hanya berdasarkan dugaan.
Desakan ini merupakan permintaan agar pengelolaan anggaran publik diperiksa secara objektif, transparan, dan profesional. Apabila tidak ditemukan penyimpangan, hasil pemeriksaan dapat menjadi dasar untuk memberikan kepastian dan memulihkan kepercayaan masyarakat. Apabila ditemukan persoalan, langkah korektif maupun penegakan hukum harus dilakukan sesuai sifat dan tingkat permasalahannya.
Rd. Naledra Candra Sumirat menyatakan akan mendorong pengumpulan data dan dokumen yang relevan untuk memperkuat pengawasan masyarakat, serta meminta agar setiap informasi yang disampaikan kepada aparat berwenang didasarkan pada fakta yang dapat diverifikasi.
“Uang yang dikelola pemerintah adalah uang publik yang harus dipertanggungjawabkan. Kami mendesak Kejaksaan dan BPK menjalankan fungsi masing-masing sesuai kewenangan, serta meminta H. Aep Saepudin memberikan klarifikasi terbuka mengenai rincian program dan realisasi belanja Kesra. Yang kami tuntut adalah transparansi, pemeriksaan yang objektif, dan kepastian bahwa setiap rupiah anggaran digunakan sesuai aturan serta memberikan manfaat bagi masyarakat Kabupaten Karawang,” pungkasnya.